Terrenos en zona inundable: cómo saberlo antes de comprar y qué hacer si ya es dueño
- ¿Cómo verificar si un terreno se inunda antes de comprar? Paso a paso
- ¿Qué significa legalmente que el terreno está en un área de riesgo?
- El caso de los terrenos rurales sin plan regulador
- ¿Qué opciones tiene si ya es dueño de un terreno en zona inundable?
- Reconstruir después del temporal: vías legales y megarreforma
- Checklist: Verificación de riesgos antes de la compra
- Preguntas frecuentes (FAQ)
- ↳ ¿Es legal comprar un terreno en zona inundable?
- ↳ ¿La inmobiliaria o el vendedor están obligados a decírmelo?
- ↳ ¿Puedo construir igual si hago obras de mitigación?
- ↳ ¿El seguro de hogar cubre una casa en zona de riesgo?
- ↳ ¿Qué pasa si compro un terreno rural y el vendedor no me advierte sobre inundaciones anteriores?
- ↳ ¿Sirve preguntar a los vecinos si el sector se inunda?
- ↳ ¿Qué son las obras de mitigación que exige el artículo 2.1.17 de la OGUC?
- Cómo lo trabajamos
¿Cómo verificar si un terreno se inunda antes de comprar? Paso a paso
El reciente temporal que afectó diversas zonas del país nos ha recordado la importancia vital de la geografía al momento de elegir dónde vivir. Lejos de dramatizar, este contexto nos invita a ser inversionistas responsables. El riesgo de inundación es un dato público que se puede y debe conocer antes de desembolsar sus ahorros. El protagonista indiscutido en esta etapa de investigación previa es el Certificado de Informaciones Previas (CIP).
El CIP es un documento oficial emitido por la Dirección de Obras Municipales (DOM) que contiene el "rut" urbanístico de un predio urbano. Indica la zona en la que se encuentra, qué se puede construir y, lo más importante para nosotros hoy, si el predio está emplazado en un área de riesgo. Es un documento económico y fácil de obtener; de hecho, puede solicitarlo en el portal oficial de la DOM digital o directamente en el municipio respectivo aportando el número de rol de avalúo. Nuestro consejo legal al respecto es categórico: si va a firmar una promesa de compraventa, hágalo siempre condicionando la compra a que el CIP no indique áreas de restricción insalvables y a un resultado favorable en nuestro estudio de títulos profesional.
¿Qué significa legalmente que el terreno está en un área de riesgo?
Si el CIP indica que la propiedad está en un área de riesgo, no significa que la compraventa sea ilegal o está prohibida. El artículo 2.1.17 de la Ordenanza General de Urbanismo y Construcciones (OGUC) regula precisamente esta situación en los instrumentos de planificación territorial. En términos simples, este artículo establece que para poder edificar en dichas zonas, se requiere presentar un estudio fundado de riesgo elaborado por un profesional especialista, el cual debe definir las obras de mitigación necesarias.
Dichas obras (como muros de contención especiales, elevación de las fundaciones sobre la cota de inundación, o sistemas de drenaje perimetral) deben ser aprobadas por el organismo competente y estar completamente ejecutadas antes de recibir la recepción final de la vivienda. Esto se traduce en efectos prácticos muy claros para el comprador: la obtención de los permisos de edificación estará condicionada, los costos de construcción serán irremediablemente mayores debido a las obras de mitigación exigidas, y es probable que enfrente primas de seguro más altas o exclusiones de cobertura por inundación. Además, el valor de reventa futuro podría verse afectado por el estigma del sector. Abordar la compra conociendo estas reglas le permitirá negociar el precio con el vendedor de manera justa y realista.
El caso de los terrenos rurales sin plan regulador
El mayor desafío lo encontramos en las zonas rurales. Aquí, el riesgo de inundación generalmente no está mapeado por la normativa urbanística tradicional. Fuera de los límites urbanos, el CIP pierde parte de su poder profético respecto a riesgos específicos. En este escenario rural, factores empíricos toman el control: el historial de crecidas del sector, la cercanía a esteros, quebradas secas y cauces naturales, la topografía particular del terreno y la valiosa memoria local de los vecinos más antiguos.
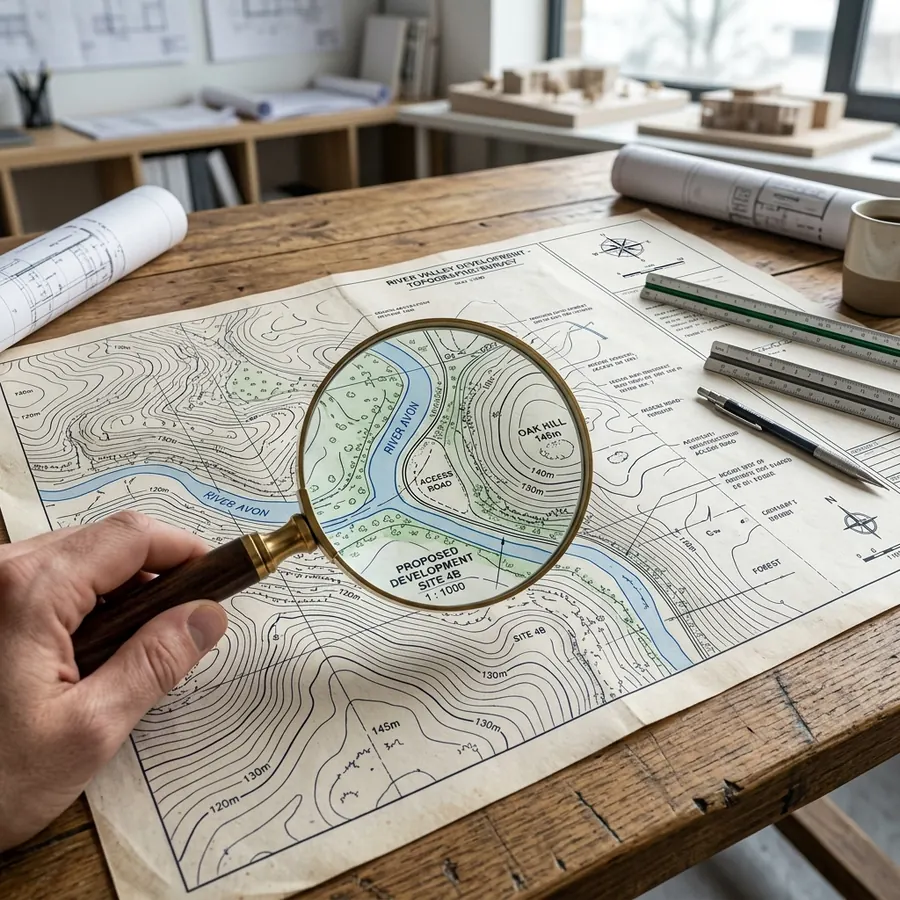
La voz experta del arquitecto recomienda encarecidamente que, frente a un predio rural, la herramienta correcta y definitiva es un levantamiento topográfico riguroso que incluya un perfil de escurrimientos. A través de nuestro servicio de topografía y arquitectura, este estudio técnico permite entender hacia dónde escurre el agua lluvia naturalmente, identificar depresiones donde el agua se empoza, y diseñar la ubicación exacta de la vivienda en la cota más segura, elevándola si es necesario para prevenir el contacto con crecidas estacionales.
Ese mismo levantamiento sirve hoy para una segunda cosa que antes no existía. La ley 21.800 creó una franja de cien metros medidos desde la línea de inundación asociada a una crecida de período de retorno de cien años, y todo lo que caiga dentro de ella queda sujeto a un régimen especial. Si en su predio hay arena o ripio y alguien se los quiere comprar, conviene saber primero dónde cae esa línea: lo desarrollamos en la guía sobre extracción de áridos.
¿Qué opciones tiene si ya es dueño de un terreno en zona inundable?
Si usted ya adquirió la propiedad y se ha enterado recientemente de que se encuentra en una zona de riesgo, mantener la calma y actuar en orden lógico es fundamental. Estas son sus cinco opciones reales:
- Informarse con precisión: Solicite el CIP actualizado si está en zona urbana, o un levantamiento topográfico si está en zona rural, para entender la magnitud técnica del riesgo y no actuar en base a rumores.
- Mitigar el riesgo físico: Diseñe y ejecute obras de contención y paisajismo funcional. Realice la mantención estricta de cauces y canales propios o colindantes. A veces, limpiar canaletas y zanjas de desagüe hace la diferencia.
- Asegurar la propiedad: Revise detalladamente las coberturas de su póliza de seguro de hogar. Muchas pólizas generales excluyen daños por fenómenos de la naturaleza excepcionales o crecidas de ríos si no se contratan cláusulas adicionales.
- Regularizar lo construido: Una vivienda sin recepción definitiva que resulta dañada enfrenta problemas serios para acceder a ayudas estatales o cobrar seguros. Regularice la construcción por las vías correctas (como la Ley del Mono).
- Vender con total transparencia: Si decide vender, tiene el deber legal y moral de ser transparente con el comprador respecto al historial de inundaciones. El Código Civil chileno es severo respecto a los vicios ocultos (vicios redhibitorios); ocultar esta información da derecho al comprador a rescindir el contrato o exigir una rebaja drástica del precio, e incluso indemnización por perjuicios.
¿Su caso se parece a esto?
Consultar mi caso por WhatsAppReconstruir después del temporal: vías legales y megarreforma
Para las familias que lamentablemente han sufrido daños materiales durante los temporales, la pregunta es cómo levantarse de nuevo. Existen dos grandes caminos: reconstruir pidiendo permiso municipal desde el inicio (presentando proyectos de mitigación), o la opción frecuente de reconstruir rápidamente para recuperar el techo y luego regularizar lo construido aprovechando normativas excepcionales. Sobre esta última vía, puede informarse detalladamente en nuestro artículo sobre cómo conseguir la recepción final mediante la Ley del Mono en Chile.
A nivel macro, el Estado ha propuesto medidas paliativas. En el marco de la reciente megarreforma económica y habitacional, se contempla la construcción y financiamiento de viviendas destinadas a las familias damnificadas por eventos catastróficos, especialmente en las regiones de Ñuble y Biobío, donde los frentes de mal tiempo dejaron profundas secuelas. Este proyecto busca inyectar dinamismo a la reconstrucción, y aunque sus detalles aún se debaten en el Congreso, guarda relación directa con las iniciativas de reactivación que analizamos en nuestro reciente texto sobre el IVA cero en viviendas nuevas y cómo funciona la megarreforma.
Para entender el marco completo de la responsabilidad, le sugerimos revisar los primeros artículos de esta serie informativa: nuestra guía legal para damnificados de casas inundadas y nuestro análisis profundo sobre quién responde por los daños de las inundaciones.
Checklist: Verificación de riesgos antes de la compra
| Qué revisar | Dónde se pide | Costo referencial | Qué te dice exactamente |
|---|---|---|---|
| Certificado Informaciones Previas | DOM (Municipio) | Aprox. $3.000 - $5.000 | Si el lote está en área de restricción o riesgo (zona urbana). |
| Estudio de Títulos | Abogado Inmobiliario | Variable según el caso | Gravámenes, servidumbres de acueducto y deudas ocultas. |
| Levantamiento Topográfico | Topógrafo / Arquitecto | Variable según terreno | Pendientes, riesgo de escurrimientos y cotas seguras de inundación. |
Preguntas frecuentes (FAQ)
¿Es legal comprar un terreno en zona inundable?
¿La inmobiliaria o el vendedor están obligados a decírmelo?
¿Puedo construir igual si hago obras de mitigación?
¿El seguro de hogar cubre una casa en zona de riesgo?
¿Qué pasa si compro un terreno rural y el vendedor no me advierte sobre inundaciones anteriores?
¿Sirve preguntar a los vecinos si el sector se inunda?
¿Qué son las obras de mitigación que exige el artículo 2.1.17 de la OGUC?
Cómo lo trabajamos
En Terreno en Regla revisamos el riesgo de inundación de un terreno antes de que usted firme, con un equipo propio de abogados, topógrafos y arquitectos que trabaja de forma coordinada. Solicitamos el Certificado de Informaciones Previas cuando corresponde, revisamos el plan regulador y, en el caso de predios rurales, realizamos el levantamiento topográfico que identifica pendientes, escurrimientos y cotas seguras.
Si usted ya es dueño de un terreno y quiere entender sus opciones, evaluamos las obras de mitigación posibles junto a nuestro servicio de topografía y arquitectura. Si el problema deriva en un conflicto con el título de la propiedad, nuestro estudio de títulos revisa gravámenes, servidumbres y deudas ocultas antes de que usted tome una decisión.
Este artículo es parte de una serie sobre agua y riesgo en la propiedad. Si el problema no es la inundación general sino el agua que llega desde el terreno de un vecino, revise nuestra guía sobre aguas lluvias entre vecinos. Si el daño ya ocurrió y necesita los pasos legales de emergencia, consulte nuestra guía para damnificados del temporal.
La primera evaluación no tiene costo. Envíenos el rol de la propiedad o el CIP si ya lo tiene, y le indicaremos qué revisar antes de comprar o qué opciones tiene si ya es dueño.
Cuéntenos su situación y le decimos qué corresponde hacer.
Hablar con un abogado por WhatsApp